
Entender a mecânica dos juros pode fazer a diferença entre uma vida financeira saudável e uma dívida difícil de sair.
O cartão de crédito é um dos instrumentos financeiros mais usados no Brasil — e também um dos que mais geram dívidas quando mal compreendidos. O principal vilão dessa história é o juros rotativo, um mecanismo que pode transformar uma compra pequena em uma bola de neve difícil de controlar.
O ciclo da fatura
Quando você usa o cartão, a operadora registra suas compras ao longo do mês. No vencimento da fatura, você tem três caminhos: pagar o valor total, pagar o valor mínimo, ou pagar qualquer valor entre os dois. O problema começa quando você não quita o total.
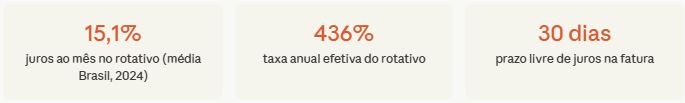
Atenção: Ao pagar apenas o mínimo da fatura, o valor restante entra no crédito rotativo — a modalidade com as maiores taxas de juros do mercado financeiro brasileiro, chegando a superar 400% ao ano.
Como os juros são calculados
Os juros do cartão de crédito são calculados de forma composta, ou seja, incidem sobre o saldo devedor que já inclui os juros do mês anterior. Esse efeito é chamado de “capitalização composta” e é o que faz a dívida crescer tão rapidamente.
Exemplo prático: uma dívida de R$ 1.000 com juros de 15% ao mês, sem nenhum pagamento, vira aproximadamente R$ 1.150 no primeiro mês, R$ 1.322 no segundo, e ultrapassa R$ 5.000 em apenas um ano.
Parcelamento: nem sempre vantajoso
Muitos brasileiros parcelam compras acreditando que é sempre seguro. Mas o parcelamento do cartão, principalmente o chamado “parcelado lojista”, pode embutir juros nas prestações sem que o consumidor perceba. É fundamental verificar o Custo Efetivo Total (CET) antes de parcelar qualquer compra.
Juros sobre o limite disponível
Mesmo quando você está dentro do limite, utilizar uma fração alta do crédito disponível pode impactar seu score de crédito. Além disso, algumas operadoras cobram tarifas adicionais sobre o saldo médio utilizado. Consulte sempre o contrato da sua operadora para entender todos os encargos envolvidos.
Dica prática: Pague sempre o valor total da fatura antes do vencimento. Caso não consiga, busque um empréstimo pessoal ou crédito consignado — quase sempre com taxas muito menores do que o rotativo do cartão.
Como se proteger
A melhor estratégia é usar o cartão de crédito como ferramenta de organização, aproveitando o prazo de até 40 dias sem juros que ele oferece — mas apenas se a fatura for quitada integralmente. Monitore seus gastos, defina um limite pessoal abaixo do limite concedido e evite parcelamentos longos em compras de pequeno valor.
Compreender como os juros funcionam é o primeiro passo para transformar o cartão de crédito de um inimigo em um aliado das suas finanças pessoais.